

Todo empresário conhece alguém que diz: “Quando sobra dinheiro, eu invisto.” O problema é que, para muita gente, esse momento nunca chega. Entre despesas, imprevistos e prioridades rotineiras, o patrimônio continua parado no mesmo lugar. Esse é um dos motivos pelos quais o consórcio para investimento desperta interesse.
Quer dizer, o consórcio não é um investimento financeiro capaz de gerar rentabilidade. Ainda assim, pode funcionar como uma estratégia de aquisição planejada de ativos, já que incentiva a disciplina financeira.
Afinal, a falta de planejamento financeiro ainda faz parte da realidade de muitos brasileiros. Segundo a 17ª edição do Observatório Febraban, 55% dos brasileiros admitem entender pouco ou nada sobre o assunto. Porém, a maioria reconheça a importância de acompanhar as próprias finanças.
Em outras palavras, existe vontade de construir patrimônio, mas nem sempre há conhecimento ou organização suficientes para transformar esse objetivo em realidade. Então, continue a leitura e entenda por que o consórcio costuma ser visto como uma estratégia de investimento patrimonial!
Consórcio é investimento financeiro?
Não. O consórcio não busca gerar rentabilidade financeira, mas facilitar o planejamento patrimonial. Regulamentado e fiscalizado pelo Banco Central do Brasil, funciona por meio de contribuições ao grupo, que viabilizam uma carta de crédito para a aquisição futura do bem previsto em contrato, sem os juros de um financiamento tradicional.
Isso não significa que o consórcio seja menos vantajoso do que um investimento financeiro. Afinal, cada modalidade atende a um objetivo diferente. Enquanto uma busca aumentar o patrimônio por meio da rentabilidade, a outra prioriza a compra planejada de ativos.
A principal diferença entre consórcio e investimento está na finalidade dos aportes:
- Investimento financeiro (ex.: Tesouro Selic): você aplica recursos para que o dinheiro gere rentabilidade ao longo do tempo;
- Consórcio: direciona recursos para a aquisição de um bem futuro que passa a integrar o patrimônio da empresa.
Por esse motivo, a escolha entre uma modalidade e outra depende da demanda da empresa. Se a prioridade é fazer o capital render, um investimento financeiro tende a ser mais adequado.
Agora, quando o foco é adquirir ativos de forma planejada, de modo que preserve o caixa e evite os juros do financiamento convencional, o consórcio pode ser a melhor alternativa.
Leia também: Lei do Consórcio: o que diz, para que serve e quais as regras do consórcio? Entenda tudo sobre a Lei 11.795!
O que é consórcio para investimento?
O termo costuma ser usado porque essa modalidade possibilita formar patrimônio de maneira planejada. As contribuições periódicas favorecem a disciplina financeira e viabilizam a compra de ativos estratégicos no futuro, o que pode fortalecer o crescimento da empresa mesmo sem gerar rentabilidade direta sobre o dinheiro aplicado.
Isto é, como os aportes no consórcio são programados, o empresário não precisa contar apenas com a disponibilidade de caixa para adquirir um imóvel comercial, expandir a frota ou comprar máquinas e equipamentos.
Isso faz diferença principalmente quando a empresa tem um objetivo definido, mas dificuldade para acumular o valor necessário ao longo do tempo. Uma empresa que pretende comprar um caminhão daqui a quatro anos, por exemplo, talvez não consiga concretizar esse plano se a aquisição ficar condicionada à folga no orçamento.
Afinal, despesas operacionais e novas prioridades tendem a adiar planos financeiros sucessivamente se não houver uma estratégia organizada.
Como combinar reserva, investimentos e consórcio na empresa?
O consórcio não substitui uma reserva de emergência nem uma carteira de investimentos. Cada modalidade pode ocupar um espaço diferente no planejamento financeiro da empresa, de acordo com o objetivo:
- Reserva de emergência: dá suporte ao negócio diante de situações inesperadas;
- Investimentos financeiros: podem buscar rentabilidade e liquidez, de acordo com os objetivos da empresa;
- Consórcio: permite planejar aquisições sem recorrer aos juros do financiamento.
Para quem tem pouca familiaridade com investimentos, porém, escolher onde aplicar também costuma ser um desafio. É preciso pesquisar opções, comparar rentabilidade, liquidez, prazo e riscos antes de decidir onde colocar o dinheiro.
Por outro lado, no consórcio, o processo é mais direto. A empresa define o bem que pretende adquirir, escolhe uma carta de crédito e assume parcelas periódicas para esse objetivo. Assim, as parcelas entram no planejamento financeiro e mantêm a aquisição como um compromisso de longo prazo.
Por que o consórcio não é um investimento financeiro direto?
Não é investimento porque os valores pagos não geram rentabilidade nem valorização do capital ao longo do tempo. Diferentemente de investimentos financeiros (como Tesouro Selic, CDBs, ações e fundos), as contribuições são destinadas à formação de uma carta de crédito para adquirir bens ou serviços no futuro.
Como o consórcio para investimento ajuda a alavancar o patrimônio das empresas?
As parcelas do consórcio criam um compromisso financeiro recorrente, o que favorece a disciplina necessária para planejar a compra de um ativo no longo prazo. Após a contemplação, a carta de crédito viabiliza a aquisição do bem sem que a empresa precise reunir todo o valor antecipadamente.
Quando o consórcio para investimento faz sentido como estratégia financeira?
Quando a empresa planeja adquirir um ativo no médio ou longo prazo, consegue assumir as parcelas sem comprometer o caixa e não precisa da compra imediata. Nesses casos, a modalidade organiza os pagamentos ao longo do tempo e pode substituir o financiamento tradicional na aquisição de imóveis, veículos ou máquinas.
Para se aprofundar no assunto, abaixo, veja em quais situações o consórcio pode ser uma alternativa bem-vinda:
| Desafio enfrentado pela empresa | Quando o consórcio pode fazer sentido | Exemplo de aplicação |
| A empresa precisa adquirir um ativo, mas não tem urgência para comprá-lo | Quando é possível planejar a aquisição para médio ou longo prazo e aguardar a contemplação | Compra futura de caminhão, máquina industrial ou imóvel comercial |
| O financiamento comprometeria o orçamento com juros | Quando a empresa busca uma alternativa ao crédito com juros e consegue assumir as parcelas do consórcio e seus demais custos | Renovação da frota sem contratar um financiamento tradicional |
| Projetos de expansão são constantemente adiados por outras prioridades do negócio | Quando incluir uma parcela fixa no planejamento ajuda a reservar recursos para uma aquisição específica | Formação de uma carta de crédito para ampliar instalações ou comprar equipamentos |
| A empresa precisa ampliar seu patrimônio, mas prefere não concentrar uma grande quantia em uma única aquisição | Quando o negócio pretende distribuir o desembolso ao longo do tempo e tem capacidade para manter os pagamentos | Aquisição planejada de um imóvel, veículo ou maquinário |
| O ativo será necessário no futuro, mas a empresa ainda não dispõe do valor total para comprá-lo | Quando existe uma previsão definida de aquisição e tempo para participar do grupo antes da contemplação | Planejamento de uma nova máquina para acompanhar o crescimento da produção |
| A empresa quer aumentar o poder de negociação na compra do bem | Quando a contemplação permite utilizar a carta de crédito para negociar a aquisição conforme as regras da administradora | Compra de um veículo ou equipamento com possibilidade de negociação à vista |
Quais os tipos de consórcio para investimento?
Os tipos de consórcio variam segundo o bem que a empresa pretende adquirir:
| Tipo de consórcio | Para que serve na empresa? | Principais aplicações |
| Consórcio de automóvel | Adquirir carros para uso corporativo | Renovação ou ampliação da frota de veículos leves |
| Consórcio de caminhão | Adquirir caminhões para operações empresariais | Transporte rodoviário, logística e expansão da frota |
| Consórcio de carreta | Comprar carretas para transporte de cargas | Ampliação ou renovação da estrutura logística |
| Consórcio de ônibus | Adquirir ônibus para transporte de passageiros | Empresas de transporte coletivo e turismo |
| Consórcio de imóvel comercial | Comprar imóveis destinados às atividades da empresa | Escritórios, salas comerciais, prédios e outros espaços |
| Consórcio de terreno | Adquirir terrenos para projetos empresariais | Construção futura ou expansão das instalações |
| Consórcio de construção | Financiar a construção de estruturas comerciais | Escritórios, galpões e outras instalações |
| Consórcio de reforma | Planejar reformas em imóveis empresariais | Adequação de lojas, escritórios e instalações |
| Consórcio de máquinas e equipamentos industriais | Adquirir equipamentos para a operação industrial | Modernização, produção e expansão da capacidade produtiva |
| Consórcio de máquinas agrícolas | Comprar máquinas e equipamentos para atividades agrícolas | Colheitadeiras, plantadeiras e outros equipamentos |
| Consórcio de trator | Adquirir tratores para operações agrícolas | Produção e manutenção da operação no campo |
| Consórcio de drones | Adquirir drones para atividades empresariais | Mapeamento, monitoramento, entregas e outras operações |
| Consórcio de placas solares | Adquirir sistemas de geração de energia solar | Redução de custos com energia e geração própria |
| Consórcio de náuticos | Comprar embarcações para uso empresarial | Transporte, operações comerciais e atividades náuticas |
| Consórcio de festas e eventos | Planejar recursos para realização de eventos empresariais | Eventos corporativos e confraternizações |
Como avaliar se o consórcio para investimento na sua empresa vale ou não a pena?
Compare o valor da carta, prazo, parcelas, taxa de administração e demais custos com o fluxo de caixa da empresa. Para facilitar essa análise, a Mutuus oferece diferentes planos de consórcio empresarial, simulação em poucos minutos e apoio de especialistas, além de já ter atendido mais de 100 mil empresas.
Quais erros mais comuns ao usar consórcio como “investimento”?
São esses:
- Confundir autofinanciamento com rentabilidade: as parcelas não geram rendimento, contribuem para formar a carta de crédito usada na compra do bem;
- Contar com contemplação imediata: a contratação não garante acesso imediato à carta de crédito, ocorre por sorteio ou lance;
- Não verificar as regras para o bem desejado: antes de contratar, confira se a categoria da carta permite adquirir o imóvel, veículo, máquina ou equipamento pretendido;
- Olhar apenas o valor da parcela: avalie também crédito, prazo, taxa de administração e demais custos previstos no contrato.
Como fazer um consórcio para investimento na sua empresa?
Pela Mutuus, o processo é digital e pode ser realizado de qualquer lugar. As principais etapas são:
- Simule seu consórcio: informe as necessidades da empresa para encontrar uma opção adequada ao objetivo de aquisição;
- Contrate o consórcio: finalize a contratação pela plataforma digital da Mutuus, com orientação da equipe durante o processo;
- Participe das assembleias: acompanhe as assembleias mensais, nas quais ocorrem as contemplações por sorteio ou lance;
- Faça lances: se desejar antecipar a contemplação, participe das disputas por lance conforme as regras do grupo;
- Use a carta de crédito: após a contemplação, utilize o crédito para adquirir o bem ou serviço previsto no consórcio contratado.
Esse processo também é reconhecido por empresas que já contrataram com a Mutuus. Confira alguns depoimentos sobre a experiência com nossa equipe, desde a simulação até a contratação:
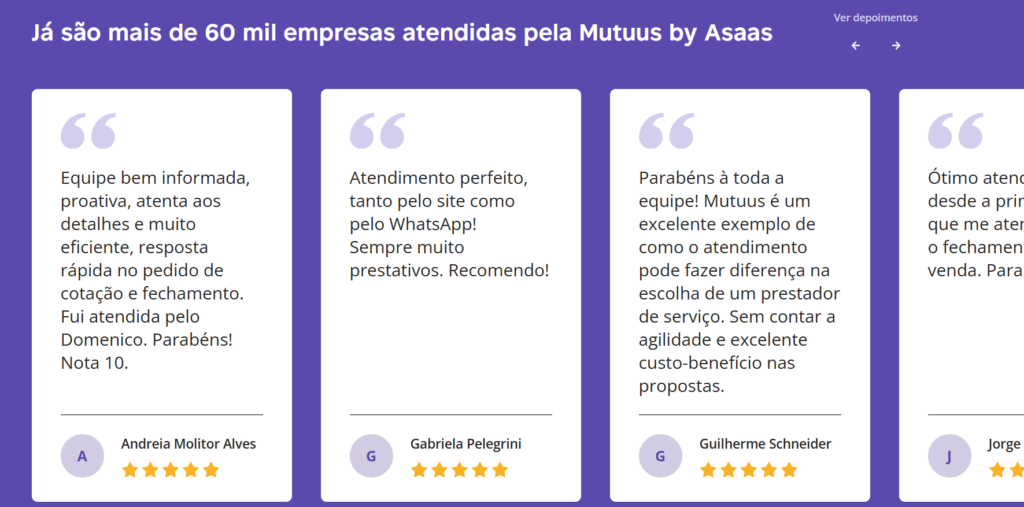
(Reprodução: https://www.mutuus.net/consorcio-para-empresas. | Data de reprodução: 11/08/2026)
Faça um consórcio para investimento com a Mutuus
Tem um imóvel, veículo ou equipamento que sua empresa precisa comprar nos próximos anos? O consórcio para investimento pode ser uma forma de organizar essa compra ao longo do tempo, sem precisar desembolsar todo o valor de uma vez.
Na Mutuus, sua empresa encontra diferentes planos de consórcio empresarial, faz a simulação online em poucos minutos e conta com especialistas para esclarecer dúvidas e ajudar na escolha do plano mais adequado ao objetivo e ao orçamento do negócio. Não por acaso, mais de 100 mil empresas já foram atendidas pela Mutuus.
Quer dar o primeiro passo? Faça uma simulação online para conhecer as opções disponíveis para sua empresa ou fale diretamente com um especialista da Mutuus. Todo o processo é digital, e você pode iniciar a cotação de onde estiver.

Ficou com alguma dúvida?